تفاوت DDP و DDU یا DAP در چیست؟
در تجارت بین المللی، یکی از مهم ترین موضوعاتی که خریدار و فروشنده باید پیش از ثبت سفارش درباره آن توافق کنند، مسئولیت پرداخت هزینه های حمل، انجام تشریفات گمرکی و پرداخت حقوق و عوارض واردات است. انتخاب شرایط تحویل کالا می تواند بر قیمت نهایی معامله، زمان ترخیص، هزینه های پیش بینی نشده و میزان مسئولیت هر یک از طرفین تأثیر بگذارد.
دو اصطلاح DDP (Delivered Duty Paid) و DDU (Delivered Duty Unpaid) در قراردادهای تجاری، پیش فاکتورها و خدمات حمل ونقل بین المللی دیده می شوند. تفاوت اصلی آنها به مسئولیت انجام تشریفات گمرکی واردات و پرداخت حقوق و عوارض در کشور مقصد مربوط است.
با این حال، نکته مهم این است که DDU از سال ۲۰۱۰ از قواعد رسمی اینکوترمز حذف شده است و در نسخه فعلی، یعنی Incoterms 2020، قاعده DAP (Delivered at Place) نزدیک ترین جایگزین آن محسوب می شود.
در این مقاله بررسی می کنیم DDP و DDU چه تفاوتی دارند، هزینه ها و ریسک حمل در هر روش چگونه تقسیم می شود، چرا DDU حذف شده و در معاملات امروزی چه زمانی استفاده از DDP یا DAP مناسب تر است.
DDP چیست؟
DDP مخفف Delivered Duty Paid به معنای «تحویل کالا با پرداخت حقوق و عوارض» است. در این قاعده از اینکوترمز، فروشنده مسئولیت گسترده ای در قبال حمل و تحویل کالا بر عهده می گیرد.
طبق Incoterms 2020، فروشنده باید کالا را تا محل تعیین شده در کشور مقصد حمل کند، تشریفات گمرکی صادرات و واردات را انجام دهد و حقوق و عوارض و مالیات های وارداتی مربوط را طبق الزامات این قاعده پرداخت کند. تحویل زمانی انجام می شود که کالا پس از انجام تشریفات وارداتی، روی وسیله حمل ورودی و آماده تخلیه در محل توافق شده در اختیار خریدار قرار بگیرد.
در DDP، مسئولیت های اصلی فروشنده عبارت اند از:
- آماده سازی کالا و مدارک لازم مطابق قرارداد فروش
- هماهنگی و پرداخت هزینه حمل تا مقصد تعیین شده
- انجام تشریفات گمرکی صادرات
- انجام تشریفات لازم در کشورهای ترانزیتی
- انجام تشریفات گمرکی واردات در کشور مقصد
- پرداخت حقوق و عوارض واردات و مالیات های مربوط طبق شرایط قرارداد و مقررات قابل اجرا
- تحمل ریسک تلف یا آسیب دیدن کالا تا زمان تحویل طبق قاعده DDP
بنابراین DDP بیشترین میزان تعهد فروشنده را در میان ۱۱ اصطلاح Incoterms 2020 ایجاد می کند. البته این موضوع به معنای بر عهده گرفتن تمام فعالیت های مقصد، بدون استثنا، نیست. برای مثال، تخلیه کالا از وسیله حمل در محل تحویل اصولاً بر عهده خریدار است، مگر اینکه طرفین شرایط دیگری را توافق کرده باشند.
آیا DDP به معنای تحویل کالا در انبار خریدار است؟
لزوماً خیر. محل تحویل می تواند انبار خریدار، یک مرکز لجستیکی، ترمینال یا هر مکان دیگری باشد که در قرارداد مشخص شده است.
برای مثال: DDP Buyer’s Warehouse, Tehran, Iran – Incoterms® 2020، در این حالت، فروشنده باید تعهدات DDP را تا انبار تعیین شده در تهران انجام دهد.
اما اگر محل تحویل در قرارداد یک ترمینال مشخص شده باشد، فروشنده الزام ندارد کالا را از آن ترمینال به انبار خریدار منتقل کند؛ مگر اینکه این خدمت جداگانه در قرارداد پیش بینی شده باشد.
DDU چیست؟
DDU مخفف Delivered Duty Unpaid به معنای «تحویل کالا بدون پرداخت حقوق و عوارض واردات» است.
DDU در نسخه Incoterms 2000 یکی از قواعد تحویل در مقصد بود. براساس این قاعده، فروشنده مسئول حمل کالا تا محل تعیین شده در کشور مقصد بود، اما انجام تشریفات وارداتی و پرداخت حقوق و عوارض واردات بر عهده خریدار قرار می گرفت.
به زبان ساده، در یک معامله DDU، فروشنده حمل کالا را تا مقصد توافق شده مدیریت می کرد، اما خریدار باید برای ترخیص وارداتی کالا اقدام می کرد و هزینه های مربوط به آن را می پرداخت. این روش به خصوص برای معاملاتی کاربرد داشت که فروشنده توانایی مدیریت حمل بین المللی را داشت، اما نمی خواست یا نمی توانست مسئولیت واردات کالا در کشور خریدار را بر عهده بگیرد.
آیا DDU هنوز در اینکوترمز معتبر است؟
DDU جزو قواعد Incoterms 2020 نیست. اتاق بازرگانی بین المللی (ICC) در بازنگری سال ۲۰۱۰، چهار اصطلاح DAF، DES، DEQ و DDU را حذف و اصطلاح DAT و DAP را معرفی کرد. از آن زمان، DDU دیگر در نسخه های جدید اینکوترمز وجود ندارد. با این وجود، اصطلاح DDU هنوز در برخی مکاتبات تجاری و خدمات پستی و حمل سریع بین المللی برای توصیف محموله هایی استفاده می شود که حقوق و مالیات وارداتی آنها بر عهده گیرنده است.
استفاده از DDU در یک قرارداد جدید لزوماً به معنای نامعتبر بودن قرارداد نیست؛ طرفین می توانند به صراحت به نسخه قدیمی Incoterms 2000 ارجاع دهند. با این حال، برای قراردادهای جدید، استفاده از قواعد فعلی و تعیین دقیق مسئولیت ها شفافیت بیشتری ایجاد می کند.
تفاوت اصلی DDP و DDU چیست؟
تفاوت اصلی DDP و DDU در مسئولیت ترخیص وارداتی و پرداخت حقوق و عوارض گمرکی در کشور مقصد است. در DDP فروشنده این مسئولیت را بر عهده دارد، در حالی که در DDU خریدار مسئول انجام تشریفات واردات و پرداخت هزینه های مربوط است. با وجود این تفاوت، در هر دو قاعده، فروشنده اصولاً مسئول رساندن کالا تا محل تحویل تعیین شده است و ریسک حمل تا زمان تحویل مطابق قاعده مربوط بر عهده او باقی می ماند.
چرا DDU حذف شد و چه تفاوتی با DAP دارد؟
در بازنگری سال ۲۰۱۰، اتاق بازرگانی بین المللی برای ساده تر کردن ساختار قواعد تحویل در مقصد، DAP (Delivered at Place) را معرفی کرد. DAP به معنای «تحویل در محل تعیین شده» است و از نظر تقسیم مسئولیت های وارداتی، شباهت زیادی به DDU دارد.
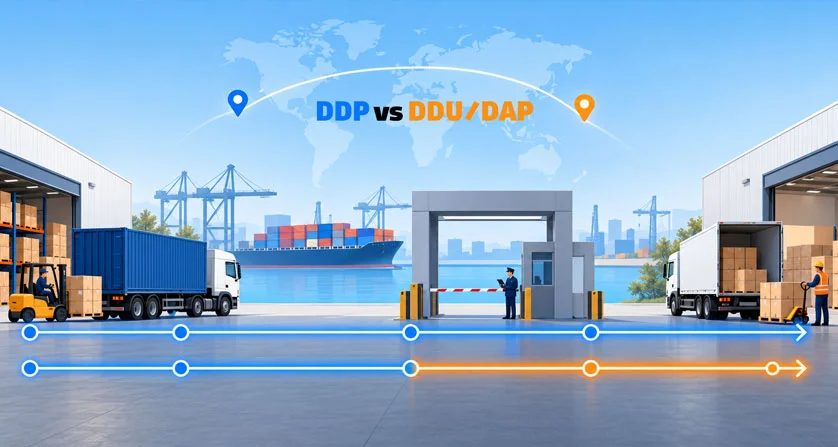
طبق Incoterms 2020، در اصطلاح DAP فروشنده مسئول هماهنگی و پرداخت هزینه حمل تا مقصد تعیین شده و تحمل ریسک تا زمان تحویل است. خریدار نیز مسئول انجام تشریفات وارداتی و پرداخت حقوق و عوارض و مالیات های مربوط در کشور مقصد خواهد بود. تحویل در DAP زمانی انجام می شود که کالا روی وسیله حمل ورودی، آماده تخلیه و در اختیار خریدار قرار گرفته باشد.
آیا DAP دقیقاً همان DDU است؟
خیر. DAP نزدیک ترین جایگزین DDU در قواعد فعلی اینکوترمز است، اما نباید آنها را کاملاً یکسان فرض کرد. DDU متعلق به نسخه ۲۰۰۰ است و باید براساس همان نسخه تفسیر شود؛ در حالی که DAP تابع مقررات و توضیحات نسخه انتخاب شده، از جمله Incoterms 2020 است. به همین دلیل، در قراردادهای جدید بهتر است به جای استفاده از DDU، اصطلاح DAP همراه با محل دقیق تحویل و نسخه اینکوترمز درج شود.
برای مثال: DAP Buyer’s Warehouse, Tehran, Iran – Incoterms® 2020، در این نمونه، فروشنده مسئول حمل کالا تا انبار تعیین شده در تهران است، اما مسئولیت ترخیص وارداتی و پرداخت حقوق و عوارض مربوط بر عهده خریدار قرار می گیرد.
تفاوت DDP و DAP در Incoterms 2020
از آنجا که DDU دیگر اصطلاح رسمی اینکوترمز نیست، مقایسه DDP و DAP برای تنظیم قراردادهای فعلی کاربرد بیشتری دارد. این دو اصطلاح شباهت های مهمی دارند. در هر دو روش، فروشنده کالا را تا محل توافق شده حمل می کند، هزینه حمل تا آن محل را می پردازد و ریسک تلف یا آسیب دیدن کالا را تا زمان تحویل مطابق قاعده بر عهده دارد. تفاوت اساسی آنها در تشریفات واردات است.
مسئولیت ترخیص گمرکی
در DDP، فروشنده مسئول انجام تشریفات وارداتی و پرداخت حقوق و عوارض و مالیات های وارداتی است ولی در DAP، این مسئولیت بر عهده خریدار قرار می گیرد.
هزینه حمل و تحویل
در هر دو روش، فروشنده مسئول پرداخت هزینه حمل تا محل تعیین شده است. بنابراین این تصور که در DAP خریدار باید تمام هزینه های حمل پس از ورود محموله به کشور مقصد را پرداخت کند، صحیح نیست. مرز مسئولیت حمل، محل تحویل توافق شده است، نه صرفاً مرز گمرکی کشور مقصد.
نقطه انتقال ریسک
در هر دو اصطلاح، ریسک اصولاً زمانی منتقل می شود که کالا در محل تعیین شده طبق شرایط قاعده در اختیار خریدار قرار بگیرد. البته در صورت انجام نشدن تعهدات خریدار، مانند تشریفات وارداتی در DAP، ممکن است استثناهای مربوط به انتقال ریسک طبق قواعد اینکوترمز اعمال شوند.
مسئولیت تخلیه کالا
در هر دو اصطلاح، فروشنده اصولاً کالا را روی وسیله حمل ورودی و آماده تخلیه تحویل می دهد. تخلیه در مقصد معمولاً بر عهده خریدار است. اگر قرار باشد فروشنده تخلیه کالا را نیز بر عهده بگیرد و مسئولیت گمرکی واردات با خریدار باقی بماند، DPU (Delivered at Place Unloaded) می تواند قاعده مناسب تری برای بررسی باشد.
مثال کاربردی: تفاوت DDP و DDU در واردات کالا از چین
فرض کنید یک شرکت ایرانی قصد واردات تجهیزات صنعتی از چین را دارد. فروشنده چینی پیشنهاد می کند کالا را تا انبار خریدار در تهران حمل کند. این معامله را می توان در دو حالت بررسی کرد.
حالت اول: خرید با شرایط DDP
در این حالت، فروشنده علاوه بر هماهنگی حمل کالا از چین تا محل تحویل توافق شده، مسئول انجام تشریفات صادراتی و وارداتی و پرداخت حقوق و عوارض مربوط طبق قرارداد است. خریدار کالا را پس از انجام تشریفات وارداتی در محل تعیین شده، آماده تخلیه، دریافت می کند. این روش ممکن است برنامه ریزی هزینه های خرید را برای خریدار ساده تر کند؛ زیرا فروشنده هزینه های مربوط به تعهدات خود را در پیشنهاد تجاری لحاظ می کند.
اما یک مسئله مهم وجود دارد: آیا فروشنده خارجی از نظر قانونی می تواند تعهدات وارداتی DDP را در ایران انجام دهد؟
در بسیاری از کشورها، انجام واردات تجاری به مجوزها، ثبت نام ها یا شرایط قانونی مشخصی وابسته است. بنابراین پیش از توافق بر DDP باید امکان قانونی انجام تشریفات وارداتی، نقش واردکننده رسمی و نحوه پرداخت مالیات و عوارض بررسی شود.
حالت دوم: خرید با شرایط DAP به جای DDU
در این حالت، فروشنده حمل کالا را تا مقصد تعیین شده مدیریت می کند، اما شرکت ایرانی باید تشریفات وارداتی را انجام دهد و حقوق و عوارض مربوط را پرداخت کند. برای مثال، خریدار می تواند با استفاده از خدمات یک کارگزار گمرکی مجاز، امور ترخیص محموله را پیگیری کند و سپس طبق شرایط قرارداد، کالا را در مقصد توافق شده تحویل بگیرد.
این روش برای واردکنندگانی مناسب تر است که توانایی انجام تشریفات وارداتی را دارند، اما ترجیح می دهند فروشنده حمل بین المللی را تا مقصد مشخصی مدیریت کند.
در هر دو حالت، انتخاب قاعده باید با مقررات کشور مقصد و توانایی واقعی طرفین در اجرای تعهدات هماهنگ باشد.
DDP ارزان تر است یا DDU؟
نمی توان به صورت قطعی گفت DDP ارزان تر است یا DDU. تفاوت این روش ها بیشتر به نحوه تقسیم هزینه ها مربوط می شود، نه لزوماً کاهش مجموع هزینه واردات. در DDP، فروشنده معمولاً هزینه های حمل، ترخیص و حقوق و عوارض مربوط به تعهدات خود را در قیمت پیشنهادی کالا یا قرارداد لحاظ می کند. بنابراین قیمت اعلام شده ممکن است بالاتر باشد، اما خریدار از ابتدا تصویر کامل تری از هزینه های مورد توافق دارد.
در DDU یا معادل امروزی آن DAP، هزینه های وارداتی بر عهده خریدار است و ممکن است جداگانه از قیمت کالا و حمل محاسبه شوند.
برای ارزیابی اقتصادی دو پیشنهاد، باید هزینه کل واردات (Total Landed Cost) مقایسه شود.
این هزینه می تواند شامل قیمت خرید کالا، کرایه حمل، بیمه در صورت تهیه، هزینه های ترمینالی، خدمات گمرکی، حقوق ورودی، مالیات های غیرقابل بازگشت، حمل داخلی و هزینه های احتمالی تأخیر باشد.
در نتیجه، پایین تر بودن قیمت اولیه یک پیشنهاد DAP به معنای ارزان تر بودن هزینه نهایی واردات نیست. به همین ترتیب، بالاتر بودن قیمت DDP نیز لزوماً نشان نمی دهد که این روش از نظر اقتصادی نامناسب تر است. نکته دیگر اینکه حقوق و عوارض گمرکی و مالیات ها باید براساس کد تعرفه HS، ارزش گمرکی، منشأ کالا و مقررات کشور مقصد بررسی شوند؛ صرف انتخاب DDP یا DAP نرخ قانونی آنها را تغییر نمی دهد.
چه زمانی DDP انتخاب مناسب تری است؟
DDP زمانی می تواند قابل بررسی باشد که فروشنده توانایی قانونی و عملیاتی انجام واردات در کشور مقصد را داشته باشد و طرفین تمایل داشته باشند مدیریت بخش عمده زنجیره حمل و ترخیص بر عهده فروشنده قرار بگیرد. این روش ممکن است برای فروشندگان فعال در چند بازار بین المللی، شرکت هایی که ساختار وارداتی مشخصی در کشور مقصد دارند و معاملاتی که شفافیت قیمت نهایی اهمیت زیادی دارد مناسب باشد. با این حال، DDP برای همه مسیرها و کشورها قابل اجرا نیست. اگر فروشنده امکان انجام قانونی تشریفات وارداتی را نداشته باشد، انتخاب DDP می تواند به تأخیر در ترخیص، هزینه های اضافی یا اختلاف قراردادی منجر شود.
همکاری با یک شرکت حمل ونقل بین المللی یا کارگزار گمرکی نیز به تنهایی تضمین نمی کند که فروشنده از نظر قانونی مجاز به ایفای تمام تعهدات DDP باشد.
چه زمانی DAP به جای DDU مناسب تر است؟
DAP برای معاملاتی قابل بررسی است که فروشنده مسئول هماهنگی حمل تا مقصد باشد، اما خریدار بخواهد کنترل تشریفات وارداتی و پرداخت هزینه های گمرکی را در اختیار داشته باشد. این وضعیت در واردات تجاری رایج است؛ به خصوص زمانی که خریدار در کشور مقصد دارای مجوزهای لازم، تجربه ترخیص یا ارتباط کاری با کارگزاران گمرکی است.
DAP همچنین در حمل های دریایی کانتینری، ریلی، جاده ای، هوایی و حمل ونقل چندوجهی قابل استفاده است.
در مقابل، اگر فروشنده توانایی قانونی انجام واردات در مقصد را داشته باشد و طرفین بخواهند این مسئولیت نیز بر عهده فروشنده باشد، DDP می تواند گزینه جایگزین باشد. بنابراین انتخاب میان این دو اصطلاح باید به شرایط گمرکی کشور مقصد، ساختار حمل، توانایی طرفین و هزینه کل معامله وابسته باشد.
نکات مهم هنگام انتخاب DDP یا DAP در قرارداد
پیش از نهایی کردن قرارداد، لازم است چند موضوع به طور مشخص بررسی شود:
- نسخه اینکوترمز: در قراردادهای جدید ترجیحاً از قواعد Incoterms 2020 استفاده شود و نسخه مورد توافق صراحتاً درج شود.
- محل دقیق تحویل: نام کشور یا شهر به تنهایی ممکن است کافی نباشد؛ بهتر است نقطه تحویل مانند انبار، ترمینال یا مرکز لجستیکی مشخص شود.
- مسئولیت واردات: روشن باشد چه کسی از نظر قانونی مسئول انجام تشریفات گمرکی و ارائه اسناد وارداتی است.
- حقوق و عوارض و مالیات ها: علاوه بر مسئول پرداخت، نحوه محاسبه و وضعیت مالیات های قابل بازیافت یا غیرقابل بازیافت بررسی شود.
- تخلیه و هزینه های مقصد: مشخص شود چه کسی مسئول تخلیه، هزینه توقف، انبارداری و هزینه های احتمالی ناشی از تأخیر در ترخیص است.
- بیمه حمل: در DDP و DAP فروشنده الزام مستقلی به خرید بیمه به نفع خریدار ندارد. با توجه به اینکه فروشنده تا نقطه تحویل ریسک حمل را بر عهده دارد، تهیه پوشش بیمه مناسب اهمیت عملی زیادی پیدا می کند.
- مقررات کشور مقصد: امکان اجرای تعهدات DDP باید پیش از قیمت گذاری و انعقاد قرارداد از نظر قانونی بررسی شود.
بهتر است علاوه بر درج اصطلاح اینکوترمز، مسئولیت های خاصی که طرفین درباره آنها توافق کرده اند نیز در قرارداد فروش به طور شفاف نوشته شوند.
نقش گروه پرس در انتخاب شرایط حمل و مدیریت فرآیند لجستیک بین المللی
انتخاب صحیح اینکوترمز فقط به تقسیم هزینه حمل میان خریدار و فروشنده محدود نمی شود؛ بلکه باید با مسیر حمل، مقررات گمرکی، نوع کالا، نقطه تحویل و ساختار واقعی زنجیره تأمین هماهنگ باشد. استفاده از DDP بدون بررسی امکان ترخیص وارداتی در کشور مقصد می تواند تعهداتی برای فروشنده ایجاد کند که اجرای آنها با محدودیت قانونی یا عملیاتی روبه رو شود. در مقابل، انتخاب DAP بدون مشخص کردن مسئولیت های خریدار در فرآیند واردات ممکن است باعث توقف کالا یا افزایش هزینه های مقصد شود.
گروه پرس (PTB Group) با فعالیت در حوزه حمل ونقل بین المللی و ارائه خدمات حمل دریایی، هوایی، ریلی، جاده ای و حمل ونقل چندوجهی، می تواند در برنامه ریزی مسیر حمل و هماهنگی فرآیندهای لجستیکی متناسب با شرایط قراردادهای تجاری نقش داشته باشد.
بررسی شرایط اینکوترمز در کنار برنامه ریزی حمل، اسناد تجاری، الزامات گمرکی و هزینه های مقصد به واردکنندگان و صادرکنندگان کمک می کند تصمیم های دقیق تری برای مدیریت محموله های بین المللی اتخاذ کنند.
اطلاعات شخصی شما منتشر نمی گردد. نظرات شما به ما در تولید محتوای بهتر کمک خواهد کرد.